PREV-Esteio realiza Audiência Pública sobre Governança, Avaliação Atuarial e Investimentos
Data de Publicação: 15 de setembro de 2026
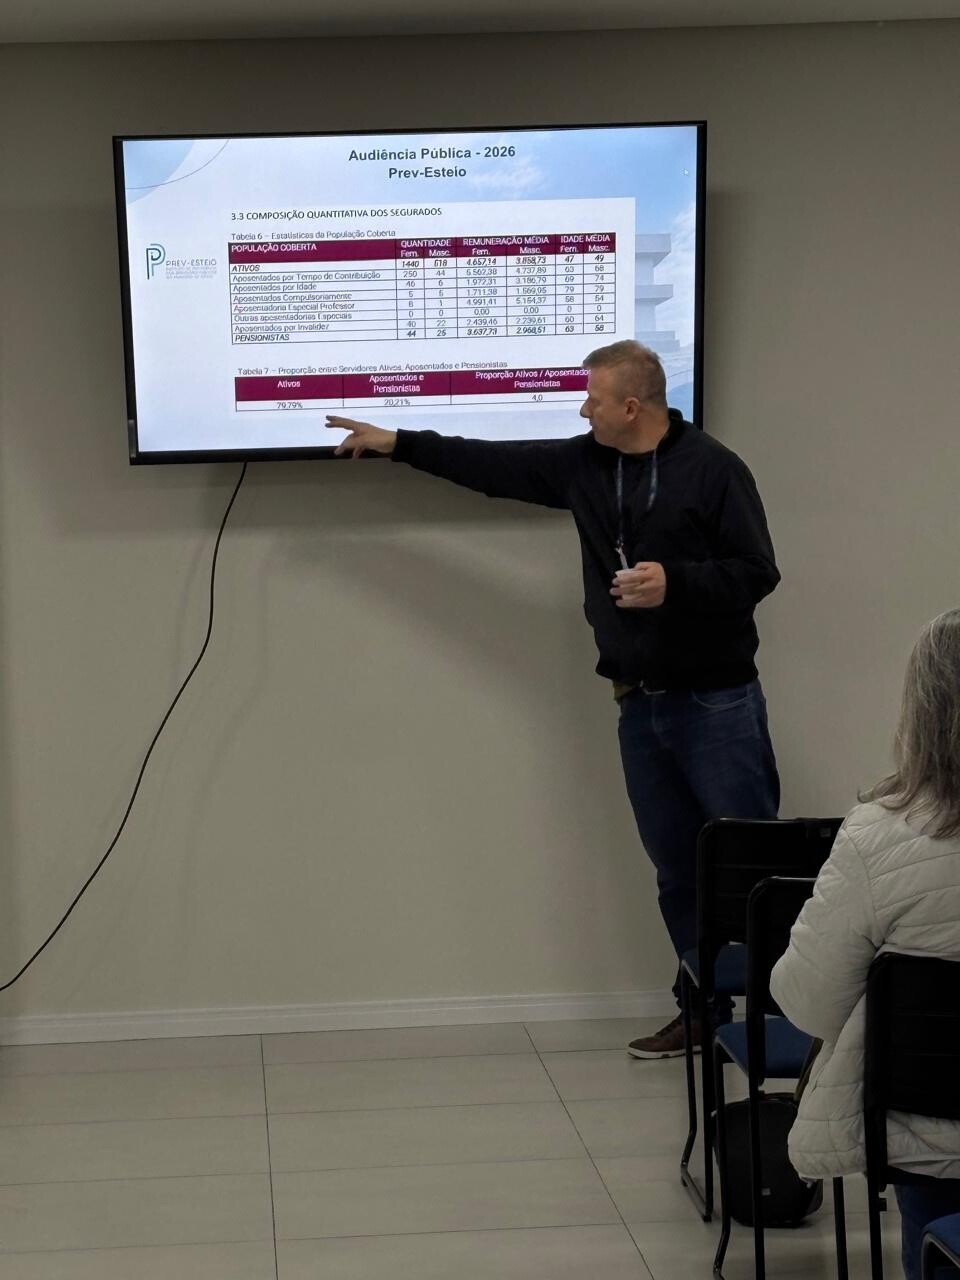
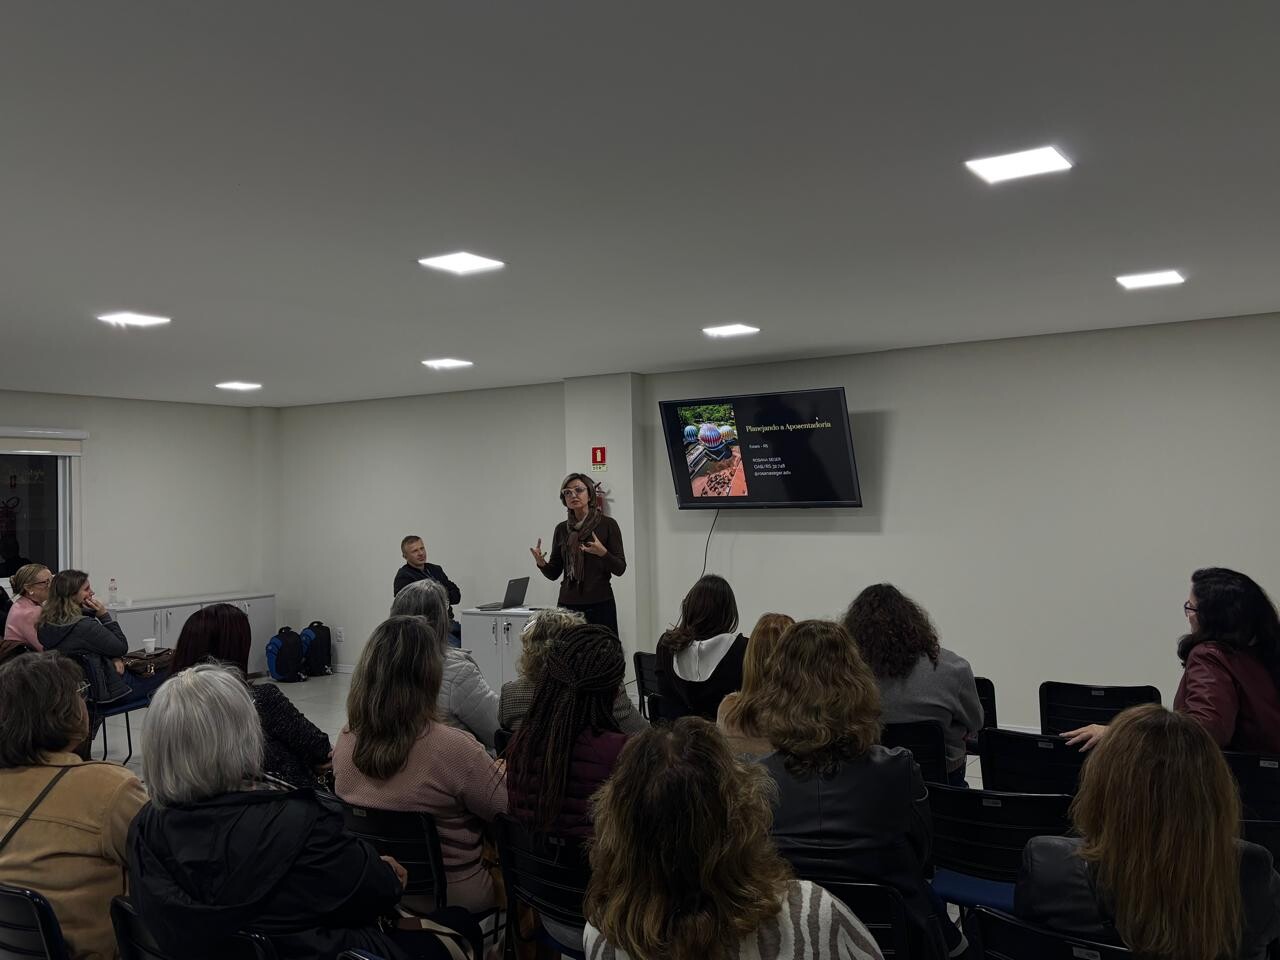
No dia 14 de setembro de 2026, o Prev-Esteio realizou sua Audiência Pública, na sede do Regime Próprio de Previdência Social (RPPS). Foram tratados temas referentes ao Relatório de Governança Corporativa, Relatório de Avaliação Atuarial, da Política de Investimentos, bem como Planejamento, na perspectiva de pós aposentadoria e complemento de renda.
Este evento foi de encontro ao proposto como na ação: “Ações de Diálogo com os Segurados e a Sociedade”, do Pró Gestão, no pilar de Educação Previdenciária.
O Prev-Esteio é certificado como Pró Gestão Nível I, programa do Governo Federal que tem por objetivo melhores práticas de gestão, baseado nos três pilares do Programa (Controles Internos, Governança Corporativa e Educação Previdenciária), distribuídos ainda, em 24 ações a serem desenvolvidas pelo RPPS.
Inicialmente, a Diretora Geral, Nahiene Closs, deu as boas-vindas aos presentes e agradeceu o número expressivo de participantes, que atenderam o convite para este evento previdenciário, extremamente importante para os servidores ativos, inativos, pensionistas e toda a sociedade, oportunizando respostas às dúvidas comuns de todos, bem como demonstrando de forma transparente, todo o funcionamento do Instituto.
Após, o Diretor Administrativo Cléo Zorzi Montanari, iniciou sua fala tratando do tema Governança Corporativa, pilar do Pró Gestão, sob óptica de instrumento, regras e processos que possam ser verificados e monitorados, no relacionamento com as partes interessadas (Prefeitura Municipal, Câmara Municipal, segurados Ativos e Inativos, fornecedores, Sociedade Civil, etc) com o Instituto, evidenciando o Princípio da Transparência de informações.
Destacou a adesão ao Pró Gestão e ao cumprimento das 24 ações propostas como fator preponderante no desenvolvimento da Governança Corporativa pelo Instituto, como exemplo, nas ações: “Segregação das Atividades e Definição de Limites de Alçadas”, elevando a mitigação de erros e riscos de distorções ou fraudes.
Em outro olhar, evidenciou a ação: “Certificação dos Dirigentes e Conselheiros”, no contexto que os Dirigentes, o Gestor de Recursos e todos os titulares dos Conselhos, possuem certificação específica para que possam tomar as decisões mais precisas dentro dos colegiados em que atuam.
Dentro da ação: “Transparência” foi apresentado aos participantes o portal do Prev-Esteio, um portal repleto de informações relevantes e importantes para transparência e acompanhamento pelas partes interessadas. Ainda dentro do pilar Governança Corporativa, uma das ações é o Relatório de Governança Corporativa de 2025, no qual foram apresentados os resultados apurados pelo Prev-Esteio neste exercício, considerando como data focal 31 de dezembro de 2025. Neste período, o Prev-Esteio tinha em sua base de segurados, 1.954 Servidores Ativos, 432 Aposentados e 67 Pensionistas. Neste mesmo exercício, foram concedidas 50 aposentadorias e 4 pensões.
Em valores financeiros, o Prev-Esteio fez o dispêndio de R$ 26.981.111,79 para pagamento da folha de Inativos, sendo R$ 23.889.059,65 (84,54%) com aposentadorias e R$ 3.092.052,14 (11.46%) com pensões.
No aspecto de receitas arrecadadas referentes às contribuições previdenciárias, o Prev-Esteio arrecadou R$ 31.553.552, no recurso (1800 – Recursos Previdenciários), sendo R$ 14.413.209,59 de contribuição dos Ativos, R$ 2.440.985,28 da contribuição de Inativos e R$ 14.699.357,18 vinculados ao Patronal.
No recurso (1802 -Taxa de Administração) foi arrecadado R$ 2.011.342,57. Este recurso tem origem somente do Patronal, na proporção de 2% sobre a base de cálculo da folha de pagamento dos Ativos, sendo importante saber que se tratam de recursos segregados, com contas bancárias separadas, pois apresentam finalidades distintas. Foi salientado, que o recurso (1800 – Recursos Previdenciários), é exclusivamente para pagamento de Aposentadorias e Pensões e que ao final do exercício de 2025, somava um montante de R$ 273.716.786,18, sendo que R$ 30.416.736,82 foram oriundos de lucro das aplicações financeiras do exercício.
Por outro lado, o recurso (1802 - Taxa de Administração), é um recurso vinculado exclusivamente para pagar as despesas administrativas, foi deste recurso que saíram os valores para pagamento dos servidores ativos do Prev-Esteio, para construção patrimonial, compra de imóveis, fornecedores, despesas com eventos, assessorias, mobiliário, etc, ou seja, todos os valores que não estejam relacionados com aposentadorias e pensões, são pagos com dispêndio deste recurso.
Neste aspecto, a Diretora Geral, Nahiene Closs, salientou que, embora o Prev-Esteio disponha dos recursos da Taxa de Administração, prioriza buscar patrocínios para os eventos, como exemplo, as ações alusivas ao Dia da Mulher e a festa de São João, que foram realizadas integralmente com valores de patrocínio, sem custos à administração do Instituto.
No final do exercício de 2025, este recurso somava o montante de R$ 10.223.354,01, sendo que R$ 1.452.853,98, foram oriundos de lucros de aplicações financeiras. No contexto de despesa, no exercício citado, foram pagos R$ 2.153.583,53 do recurso 1802, sendo que R$ 528.499,55 com gastos referentes à construção do prédio da sede do Instituto.
Além destas informações, o Relatório de Governança Corporativa apresenta informações acerca da avaliação Atuarial e da Política de Investimentos, informações essas que foram apresentadas pelos representantes das assessorias especializadas, contratadas.
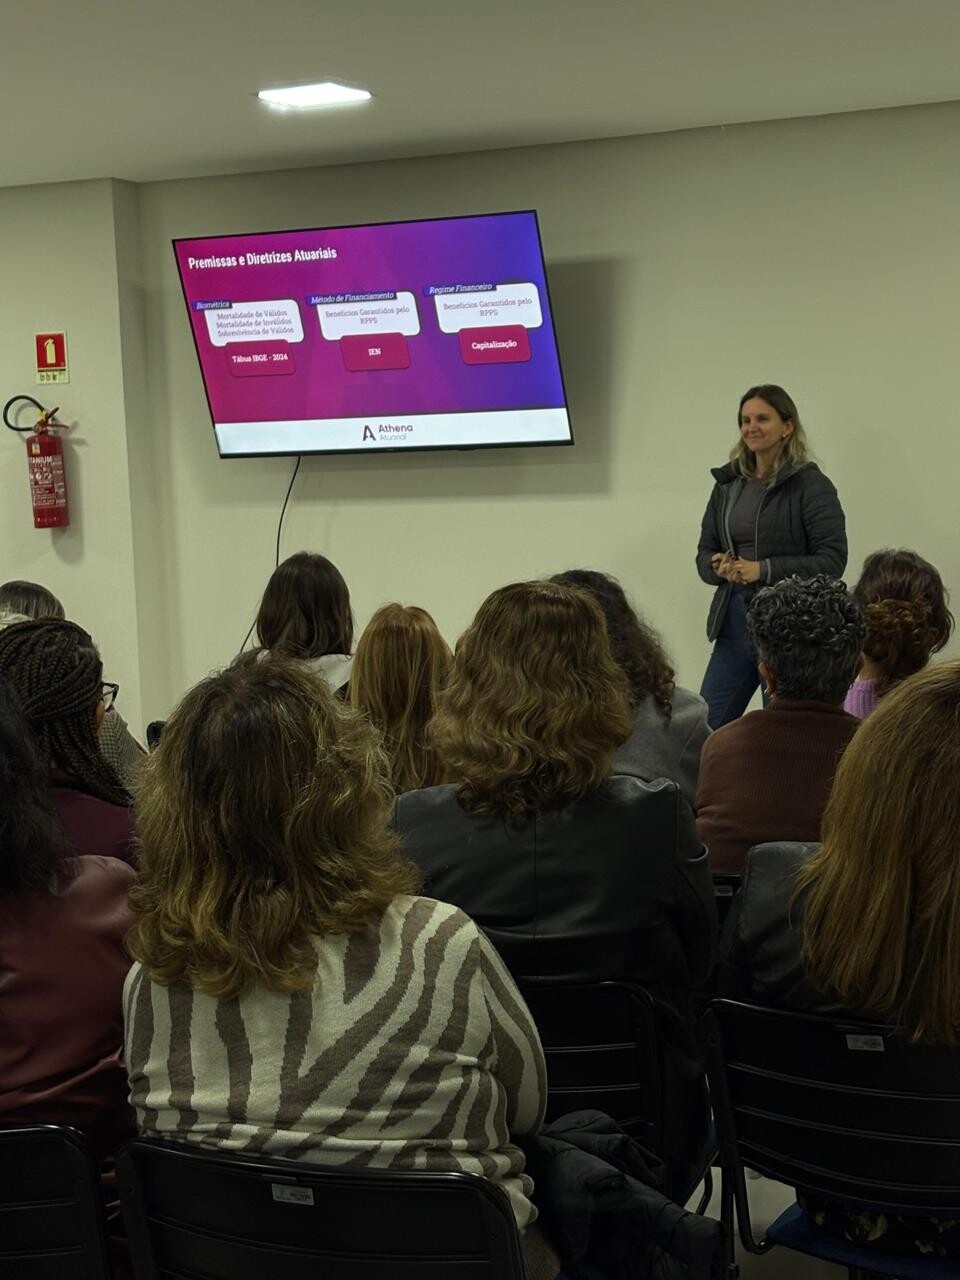
No viés atuarial, a Atuária Michele de Mattos Dall Àgnol, destacou a importância da manutenção da base de segurados no exercício, de 4 ativos para cada 1 inativo, sendo desejável que não baixe o número de ativos, na proporção, para que se tenha um RPPS saudável. A profissional apresentou os dados da base de segurados, médias, premissas e hipóteses que compõem o cálculo atuarial e o comportamento de cada fator dentro da composição do cálculo.
Em 2025, pelo terceiro ano, o Prev-Esteio apurou um Resultado Atuarial positivo de superávit, no exercício de R$ 16.047.878,76, ou seja, as receitas arrecadas somadas com as receitas projetadas atuarialmente, superaram as despesas a serem pagas com as mesmas premissas. No entanto, a mesma enfatiza que no cálculo da Avaliação Atuarial, ocorre o confronto das receitas e despesas projetadas e trazidas a valor presente, isto é, dentro deste cálculo, está o valor de aporte de IRRF, que o Município de Esteio deve fazer ao RPPS, conforme a Lei Municipal 8.800/2024. É um direito vinculado do Prev-Esteio, porém, o valor financeiro ainda não está com Instituto, pois será pago conforme tabela da referida Lei.
Esta interpretação é importante, pois impacta no índice de cobertura das reservas matemáticas, ou seja, no percentual que o Prev-Esteio dispõe de recursos financeiros no momento, em sua carteira, para confrontar com despesas atuariais, que no final do exercício de 2025 estava em 67,84%. Somente quando chegar 100% de cobertura, poderá ser viável, por exemplo, que os Inativos possam contribuir sobre o excedente ao teto do INSS.
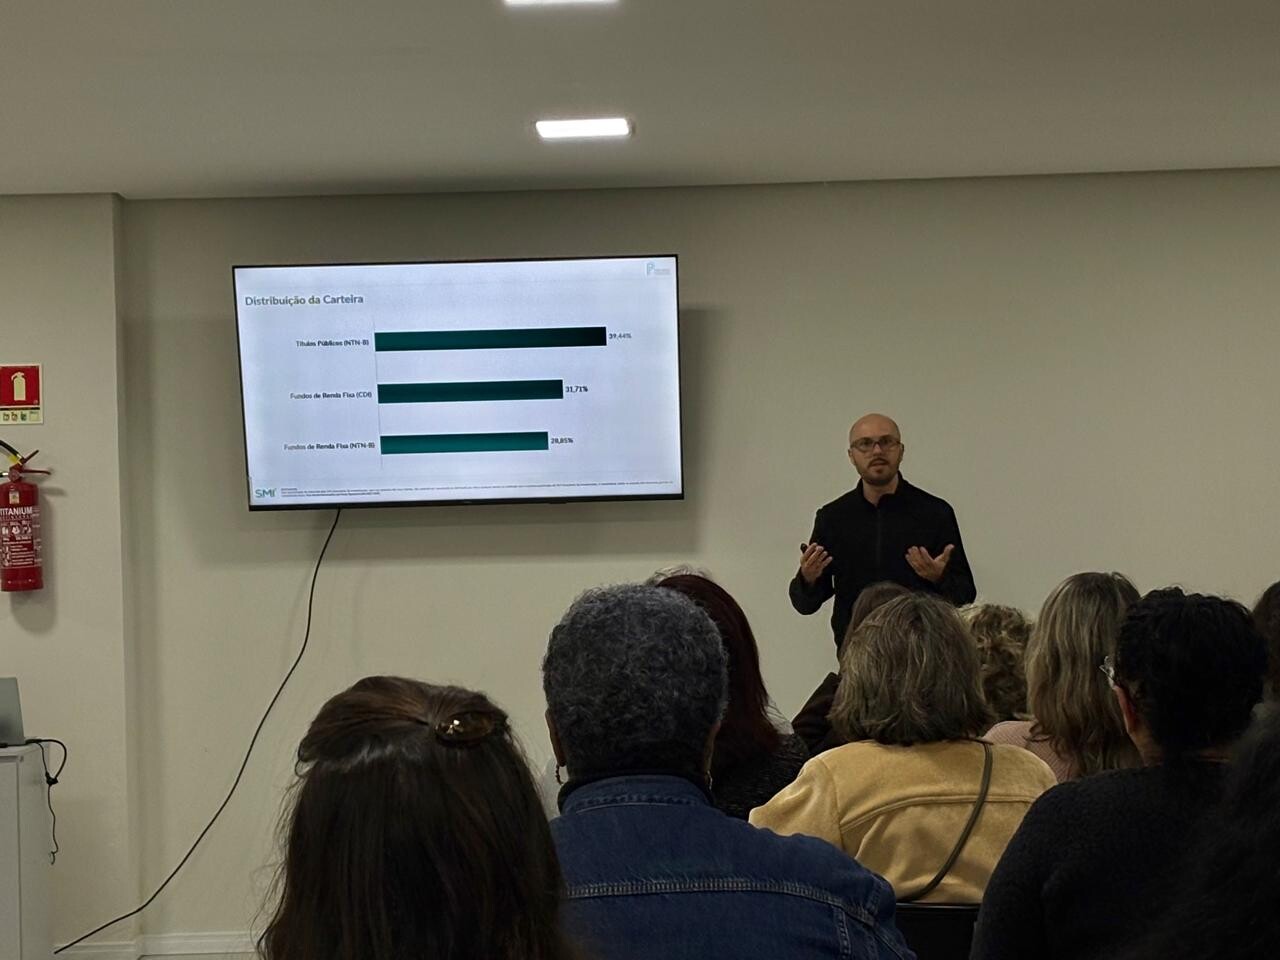
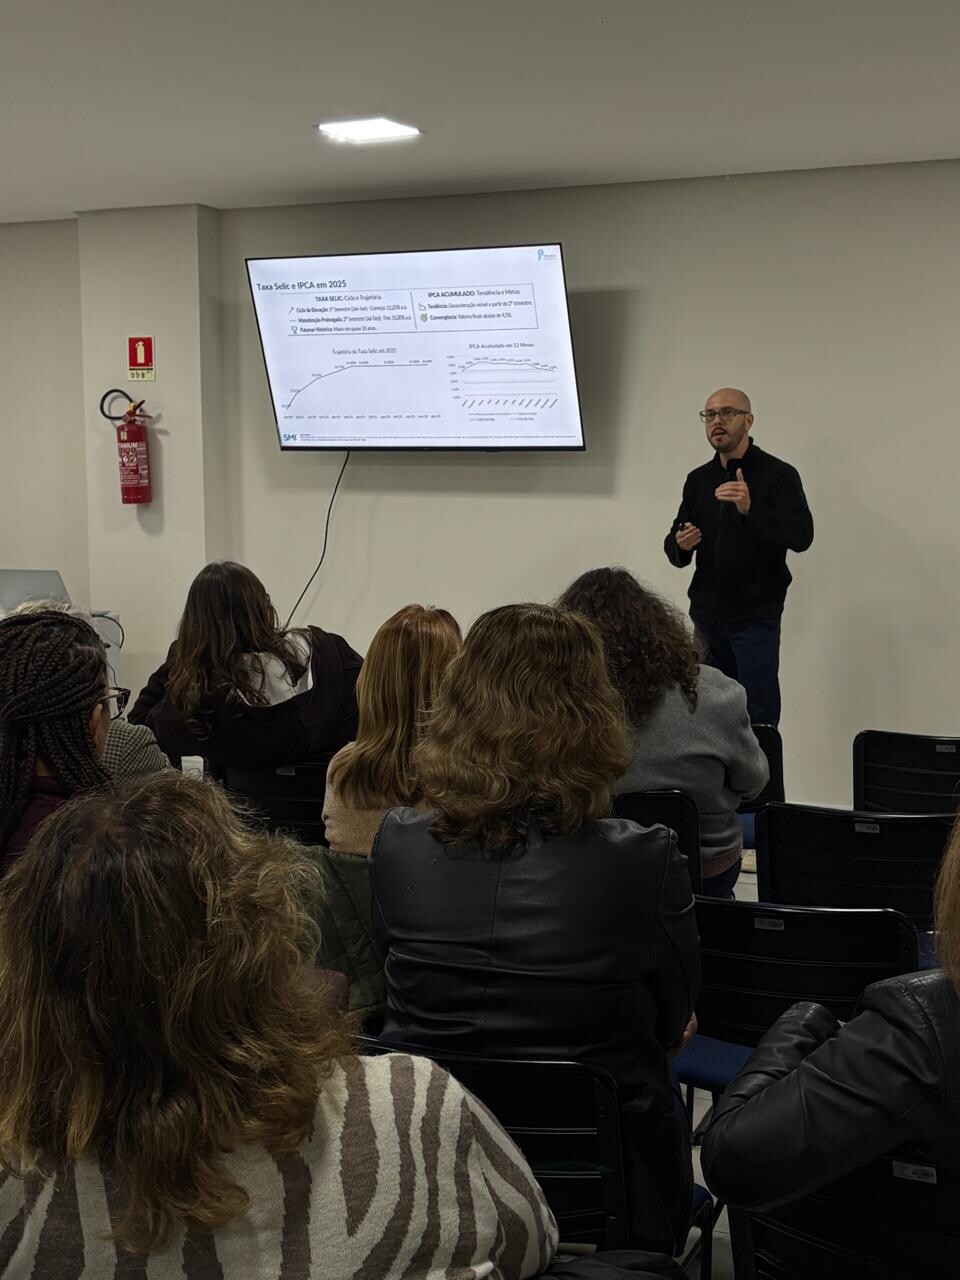
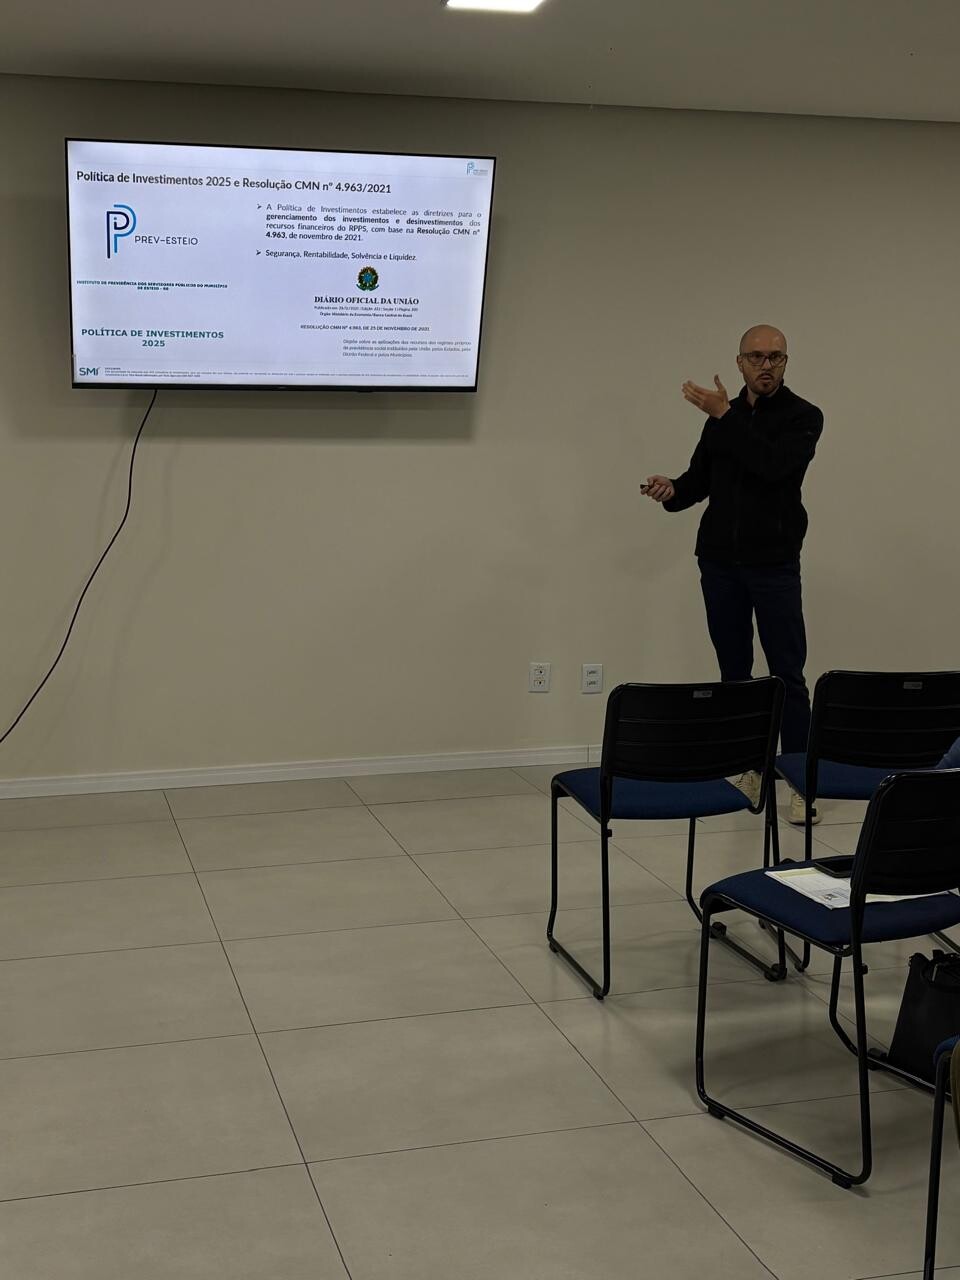
Em se tratando de Política de Investimentos, o Consultor Rafael Demeneghi, da SMI PRIME Consultoria de Investimentos, apresentou os resultados das aplicações financeiras, em um montante de R$ 31.869.590,00 de lucro, resultado de um índice de rentabilidade de 12.59, superando em 129% a meta atuarial da carteira, de (IPCA + 5,25%), que se encontrava em 9,74.
O mesmo ressaltou que a carteira de Investimentos do Prev-Esteio é uma carteira equilibrada, 100% em renda fixa, dando ênfase na compra de Títulos Públicos do Tesouro Direto NTN-B, chegando na proporção de 39,44% da carteira ao final do exercício, com pagamentos de cupons semestrais, taxas superiores a meta atuarial estabelecida e rendimentos à Marcação na Curva, trazendo segurança a carteira contra as oscilações do mercado. Destacou ainda, o correto enquadramento da Carteira de Investimentos à legislação da época, a Resolução 4.963/2021, e com a Política de Investimentos de 2025. Acrescentou também, uma perspectiva de bons índices de rentabilidade para os próximos exercícios, em decorrência do posicionamento da carteira no mercado, como vem sendo construído.
O consultor evidenciou que todo o credenciamento de Fundos de Investimentos e Instituições Financeiras é feito previamente, na perspectiva de evitar qualquer aplicação em fundos ou Instituições que possam trazer prejuízos decorrentes de fraudes ou distorções.
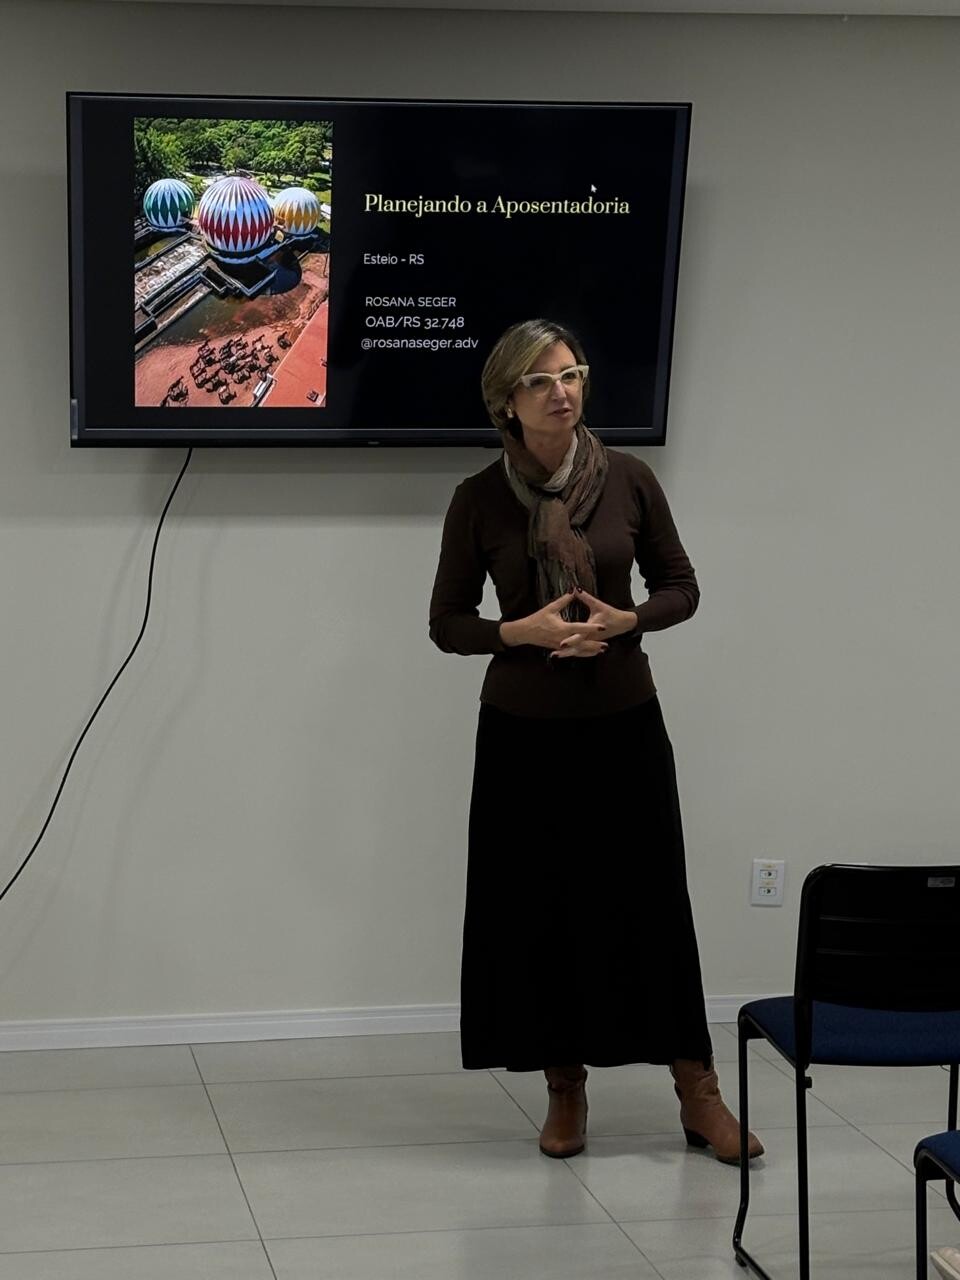
Posteriormente, a Dra. Rosana Seger, Advogada do escritório Rosana Seger Sociedade Individual de Advocacia, enfatizou em sua fala a importância do planejamento para aposentadoria e seus reflexos, a partir das diferenças entre os regimes do INSS e do RPPS, incluindo, neste aspecto, o valor da retenção dos inativos, por vez que o regime de RPPS, propõe um regime solidário e de capitalização ao longo dos anos. Esta característica de RPPS, valida a necessidade da retenção do inativo, no percentual de 14%, tirando da base de cálculo neste momento, apenas o valor do salário mínimo, como apontado no cálculo atuarial apresentado e como determina a Lei Federal.
Este impacto da retenção sobre o valor do benefício no RPPS, associado a proporção do valor do benefício em confronto ao que recebia quando servidor ativo, é uma das razões de um bom planejamento para o momento de aposentadoria. Nesta perspectiva a Dra. trouxe à luz possibilidades complementares de renda, a partir de contribuição à Previdência Complementar, adesão ao MEI, pagamento ao carnê do INSS, entre outros, na expectativa de um benefício futuro complementar de aposentadoria.